配偶者の税額軽減とは?|相続税が大幅に減額される特例を解説
 香川 貴俊
配偶者が相続する場合には、相続税の負担を大きく軽減できる「配偶者の税額軽減」という制度があります。
この制度を利用すると、取得した財産の額によっては配偶者に相続税がかからないこともあるため、相続税対策を考えるうえで非常に重要な制度の一つです。
この記事では配偶者の税額軽減について基本的な内容を解説しています。
実際の相続税申告では財産評価や特例の適用判断が必要になるため、申告や納税を行う際は税理士へご相談ください。
配偶者の税額軽減とは
配偶者の税額軽減とは、亡くなった方の配偶者が取得した財産について、一定額まで相続税がかからなくなる制度です。
正式には「配偶者に対する相続税額の軽減」と呼ばれ、相続税の特例の中でも特に利用される機会の多い制度の一つです。
この制度によって、配偶者が取得した財産については、
・1億6,000万円まで
・法定相続分相当額まで
のいずれか多い金額まで相続税がかかりません。
そのため、相続財産が比較的多い場合であっても、配偶者自身に相続税が発生しないケースは少なくありません。
なぜ配偶者の税額軽減が設けられているのか
配偶者は長年にわたり被相続人と生活を共にし、財産の形成にも深く関わっていることが一般的です。
そのため、相続後の生活保障にも配慮し、税法では配偶者が取得する財産について相続税を大幅に軽減する制度が設けられています。
配偶者の税額軽減の非課税枠
配偶者の税額軽減は、
「1億6,000万円まで」
または
「法定相続分まで」
のいずれか多い金額まで相続税がかからない制度です。
例えば、配偶者と子供2人が相続人の場合、配偶者の法定相続分は2分の1になります。
この場合を表にすると次のようになります。
| 相続財産総額 | 配偶者の法定相続分 | 配偶者に相続税がかからない上限 |
|---|---|---|
| 1億円 | 5,000万円 | 1億6,000万円 |
| 2億円 | 1億円 | 1億6,000万円 |
| 3億円 | 1億5,000万円 | 1億6,000万円 |
| 4億円 | 2億円 | 2億円 |
| 5億円 | 2億5,000万円 | 2億5,000万円 |
相続財産が3億2,000万円以下であれば、法定相続分は1億6,000万円以下になるため、「1億6,000万円まで」が基準になります。
一方で、相続財産が3億2,000万円を超えると、法定相続分が1億6,000万円を超えるため、「法定相続分まで」が基準になります。
配偶者の税額軽減を利用するための要件
戸籍上の配偶者であること
この制度を利用できるのは法律上の配偶者に限られます。
そのため、長年同居していたとしても内縁関係では利用することができません。
遺産分割が完了していること
配偶者の税額軽減を利用するためには、相続税申告期限までに遺産分割が完了している必要があります。
誰がどの財産を取得するのか確定していなければ、特例を適用することができません。
相続税申告を行うこと
配偶者の税額軽減によって結果的に相続税が0円になる場合であっても、原則として相続税申告が必要です。
税額が発生しないからといって申告をしなければ、特例を受けられなくなる可能性があります。
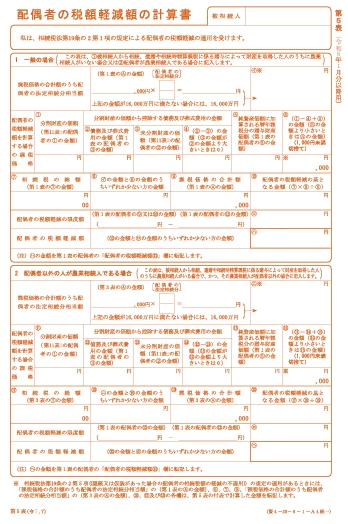
配偶者の税額軽減額の計算書
(引用:国税庁「相続税の申告書等の様式一覧(令和7年分用)」)
配偶者の税額軽減の注意点
二次相続まで考慮する必要がある
配偶者の税額軽減を利用する際は、将来の二次相続も考慮することが重要です。
二次相続とは、例えば父が亡くなった後に母が亡くなった際に発生する相続のことであり、これに対して父が亡くなった際の相続を一次相続といいます。
配偶者の税額軽減を利用すると、一次相続では相続税が発生しないこともありますが、配偶者に財産を集中させた結果、二次相続で相続税負担が大きくなることがあります。
そのため、配偶者の税額軽減を利用する際は、一次相続だけではなく二次相続まで見据えて遺産分割を検討することが重要です。

小規模宅地等の特例との組み合わせも重要
相続税対策では、配偶者の税額軽減だけではなく、小規模宅地等の特例(土地の評価額を最大80%減額できる制度)も重要です。
どちらをどのように活用するかによって相続税額が大きく変わることもあるため、総合的な検討が必要です。
相続税が0円でも申告が必要になる
配偶者の税額軽減について最も多い誤解の一つが、「税金がかからないなら申告も不要」というものです。
しかし、配偶者の税額軽減は申告を前提とした制度であるため、税額が0円になる場合であっても申告を行わなければ特例を受けることができません。
荒川区の相続・遺言は【相続・遺言専門】行政書士香川法務事務所へ
相続では、相続税の問題だけではなく、相続人調査や遺産分割協議、各種名義変更など、多くの手続きが必要になります。
行政書士香川法務事務所では、相続手続きや生前対策に関するご相談を承っており、相続税申告が必要な場合には税理士、不動産の相続登記が必要な場合には司法書士と連携しながら対応しております。
荒川区で相続や遺言に関するお悩みがございましたら、行政書士香川法務事務所へお気軽にご相談ください。
《初回のご相談は無料です》
LINE友だち追加特典
友だち追加で、業務報酬10%OFFクーポンをプレゼント!
LINE公式アカウントを友だち追加すると、クーポンが自動で届きます。
初回相談の際にご提示いただくと、ご依頼時の弊所の業務報酬が10%OFFになります。
(※お一人様1回限り。実費・他士業への報酬は対象外。他の割引との併用は不可。)
LINEでは、相続・遺言についてのチャット相談(一般的なご案内)、30分オンライン相談のご予約、ご契約後の事務連絡・進捗報告も承っています。
ぜひ友だち追加して、クーポンをお受け取りください。

この記事の執筆者
- 行政書士香川法務事務所 代表
- 行政書士(東京都行政書士会荒川支部理事、荒川区役所区民相談員)、2級ファイナンシャル・プランニング技能士、ビリヤードプロ
最新記事
 名義変更2026-10-09不動産の住所・氏名変更登記が義務化|期限・過去の変更・スマート変更登記を解説
- 相続手続2026-10-01葬儀費用は相続財産から支払える?|立て替えた場合の遺産分割と相続税の取扱いを解説
- 生前対策2026-09-17任意後見契約とは?|手続の流れ・費用・メリットと注意点を解説
- 生前対策2026-09-17死後事務委任契約とは?|委任できる内容・費用・注意点を解説